


Kamu baru keterima kerja atau pekerja dengan Gaji UMR, tapi udah kepikiran pengen punya motor buat mendukung mobilitas kamu bekerja? Di era sekarang pemikiran kayak gitu normal sih, mengingat kendaraan pribadi memang udah jadi “barang” yang begitu penting untuk menunjang produktivitas. Tapi, kalau kepikirannya sampai mau beli Honda Vario yang bodinya agak gedean biar lebih nyaman saat dipakai harian pulang pergi ngantor, kira-kira realistis nggak, ya? Nah biar teman-teman nggak salah langkah. Mari kita bedah bareng-bareng secara logis sekaligus berbagi pengalaman saya yang dulu juga sempat ngerasain di gaji UMR hehe!
Realita Gaji UMR: Beda Kota, Beda Tantangan
Ngomongin realita Gaji UMR, kita harus sadar kalau setiap kota punya standar yang jomplang. Di kota-kota besar seperti Jakarta, UMR bisa menyentuh angka yang lumayan tinggi di kisaran Rp Rp5.729.876 (Tahun 2026). Sekilas, nominal ini terlihat besar buat kamu yang baru mulai berkarir dan pede buat ngambil motor.
Namun, buat teman-teman yang bekerja di daerah dengan UMR 2-3 jutaan, tantangannya pasti terasa jauh lebih berat. Belum lagi, ada realita biaya hidup dasar yang tidak bisa dihindari, seperti kewajiban membayar sewa kos, patungan biaya internet, hingga menyiapkan dana darurat kalau sewaktu-waktu harus pindah kontrakan. Dengan kondisi tagihan bulanan yang lumayan padat ini, apakah kamu tetap pantas punya motor baru? Jawabannya tetap realistis, asalkan kamu disiplin.
Cara Budgeting Gaji yang Aman
Kunci dari membeli kendaraan tanpa mengorbankan uang makan adalah budgeting yang sehat. Kamu bisa menerapkan formula keuangan klasik 50-30-20. Alokasikan maksimal 50% untuk kebutuhan pokok (makan dan sewa tempat tinggal), 30% untuk hiburan atau gaya hidup, dan sisa 20% ini yang khusus dialokasikan untuk tabungan serta cicilan produktif.
Jika kamu berniat menggunakan porsi 20% tersebut untuk mencicil motor, hitunglah strateginya secara matang. Cara paling aman adalah: kumpulkan uang muka (DP) minimal 20% hingga 30% dari harga On The Road (OTR). Tujuannya jelas, supaya nilai cicilan per bulannya nanti tidak mencekik sisa gaji yang kamu terima. Nah, untuk tahu seberapa besar DP yang harus disiapkan, kita butuh harga acuan kendaraannya terlebih dahulu.
Simulasi Budgeting Beli Motor: Cash vs Kredit
Mari kita buat simulasi budgeting riil. Dalam pengelolaan keuangan sehat, batas maksimal untuk membayar utang/cicilan adalah 30% dari total gaji bulanan.
Dan saya akan mengambil contoh UMR dari Jawa Barat dengan gaji Rp 2.317.601, batas maksimal cicilan kamu adalah sekitar Rp 695.000 per bulan. Sisa gajinya (Rp 1.622.000) mutlak harus dipakai untuk biaya hidup dasar (kos dan makan) serta dana darurat.
Sekarang, mari kita benturkan dengan harga kendaraannya. Mengambil sampel rata-rata harga pasaran saat ini, harga Vario 160 berada di kisaran Rp 28.779.000. Dengan banderol hampir 29 juta tersebut, ini opsi rasional yang kamu punya:
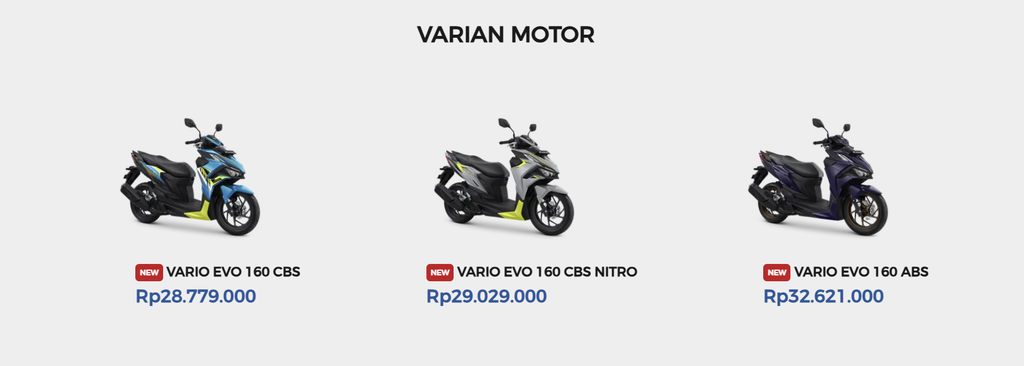
Skenario Beli Tunai (Cash): Kalau kamu anti utang dan mau beli secara tunai, anggaplah kamu sanggup menabung super ketat sebesar Rp 500.000 setiap bulannya. Untuk mencapai angka 28,7 juta, kamu butuh waktu sekitar 57 bulan (hampir 5 tahun). Apakah ini realistis? Tentu tidak, karena kemungkinan besar harga motor 5 tahun ke depan akan naik lagi. Solusinya, jika kamu tetap bersikeras ingin membeli secara cash, kamu harus proaktif mencari penghasilan tambahan. Misalnya dengan menerima project freelance, merintis karir sebagai content creator, atau menaruh tabungan tersebut di instrumen investasi yang kenaikannya bisa mengimbangi laju inflasi.
Baca Juga: Apakah Bisa Menjadi Freelancer Tanpa Skill?
Skenario Mencicil (Kredit): Mengingat batas maksimal cicilanmu hanya Rp 695.000 per bulan, kamu pantang tergiur mengambil promo DP (Down Payment) rendah. Kenapa? Karena jika memaksakan DP kecil, cicilannya pasti akan menembus angka di atas 1 jutaan, dan itu akan menghancurkan cashflow kamu. Agar cicilannya aman di angka 600 – 700 ribuan per bulan dengan tenor 3 tahun, kamu wajib mengumpulkan DP besar terlebih dahulu, setidaknya di kisaran Rp 10.000.000 hingga Rp 12.000.000.
Simulasi Cicilan Motor
Cicilan Per Bulan:
Rp 0
Kesimpulan: Realistis Atau Nggak?
Di sinilah letak realitasnya. Kalau kamu bisa menahan diri untuk menabung dan konsisten mengumpulkan 10-12 juta rupiah sebagai uang muka, lalu lanjut menyicil motor itu selama 3 tahun dengan porsi cicilan yang aman, maka pertanyaannya akan terjawab dengan sangat realistis. Kamu punya motor impian, tapi tetap bisa hidup aman dan tentram. Sebaliknya, jika kamu memaksakan diri meminang motor 29 juta dengan DP minim seadanya, maka keputusan itu justru menjadi sesuatu yang sangat tidak realistis dan malah menjerumuskan kamu ke jurang krisis keuangan di perantauan.
FAQ (Frequently Asked Questions)
1. Boleh nggak sih cicilan motor dipaksakan lebih dari 30% gaji UMR?
Sangat tidak disarankan. Jika kamu memaksakan porsi cicilan hingga 40-50% dari gaji, kamu berisiko terkena cashflow shock. Artinya, begitu ada pengeluaran darurat sedikit saja (seperti harga kos naik, motor harus servis rutin, atau sakit), kamu terpaksa meminjam uang atau menggunakan pinjol untuk bertahan hidup.
2. Apa risiko terbesarnya kalau fresh graduate ngambil promo motor DP 1 Jutaan?
Risiko utamanya adalah beban bunga yang membengkak gila-gilaan dan negative equity. Karena utang pokokmu masih sangat besar, jika di tengah jalan kamu resign atau terkena PHK dan terpaksa menjual motor tersebut, harga jual bekasnya tidak akan cukup untuk melunasi sisa utangmu ke leasing.
3. Gimana cara menentukan target tabungan yang pas sebelum nyicil motor baru?
Langkah pertamanya selalu berawal dari riset harga On The Road (OTR). Sebagai contoh, jika incaranmu adalah honda Vario, cari tahu dulu harga Vario 160 yang berlaku di wilayahmu saat ini. Jika harganya sekitar 28 jutaan, buat target untuk mengumpulkan 30%-nya (sekitar 8-10 juta). Lalu, bagi 10 juta tersebut dengan kemampuan nabungmu per bulan untuk mengetahui berapa lama kamu harus bersabar.


